所得税の基礎控除新着!!
年末調整や確定申告において所得税額の計算をする場合に、所得から差し引かれる金額の1つに「基礎控除」があります。昨今の物価高やいわゆる年収の壁による就業調整対策等を理由として、令和7年分から基礎控除額が所得に応じて細分化さ […]
新たな選択肢「保管証書遺言」とは?
2026年6月17日、「民法等の一部を改正する法律」が成立し、同月24日に公布されました。この中で遺言制度の見直しに係る改正があります。2024年4月16日開催の第1回法制審議会民法(遺言関係)部会から遺言制度の見直しに […]
「相続時精算課税に係る財産を贈与した旨の確認書」とは?
平成15年度の税制改正により、相続時精算課税制度は創設されました。平成15年1月1日以後から、一定年齢以上の親から子※1への贈与については、暦年課税制度か相続時精算課税制度のどちらかを選択できるようになったわけです。※1 […]
相続開始前5年以内に取得した貸付用不動産の評価
令和9年1月1日以後に相続、遺贈または贈与により取得した貸付用不動産について、一定の条件に該当する場合には、評価方法が変わります。今回はその概要についてお伝えいたします。 貸付用不動産の原則的評価方法 土地および家屋の評 […]
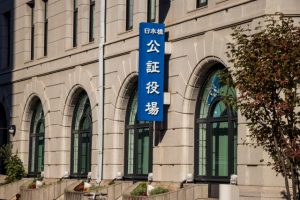
公証役場で遺言書を作成する場合の手数料
遺言書を作成する場合には、自分で作成する方法と公証役場で公証人に作成してもらう方法のどちらかが一般的です。公証人は、国家公務員法上の公務員ではありませんが、国の公務である公証作用を担う実質的な公務員という立場の人です。国 […]
自筆証書遺言書保管制度
令和2年7月から、自分で作成した遺言書を法務局が預かってくれる自筆証書遺言書保管制度が始まっています。この制度は、保管申請時にその遺言書が民法の定める形式に適合しているかの外形的なチェックを受けられたり、原本に加え、画像 […]
配偶者居住権の税務的メリット
配偶者居住権は、民法改正により令和2年4月1日以降に発生した相続から新たに認められた権利です。建物の価値を「所有権」と「居住権」に分けて考え、遺された配偶者は建物の所有権を持っていなくても、一定の要件の下、居住権を取得す […]
非上場株式の評価方法の見直し
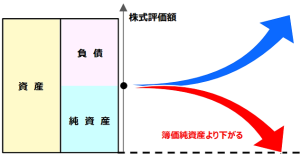
令和8年4月20日から国税庁で「取引相場のない株式の評価に関する有識者会議」が開催されています。取引相場のない株式 ≒ 非上場株式 ですので、以下非上場株式といいます。非上場株式について相続・贈与があった場合に、その株式 […]
贈与税がかからない場合
贈与税は、原則として贈与を受けたすべての財産に対してかかりますが、その財産の性質や贈与の目的などからみて、一定の財産については贈与税がかからないこと(非課税)になっています。今回はその中で一番身近な非課税となる財産につい […]