所得税の基礎控除
 kato
年末調整や確定申告において所得税額の計算をする場合に、所得から差し引かれる金額の1つに「基礎控除」があります。
昨今の物価高やいわゆる年収の壁による就業調整対策等を理由として、令和7年分から基礎控除額が所得に応じて細分化されています。
国税庁のe-Taxシステムで申告を行う方は、自動的に計算され基礎控除額を入力する必要はないですが、改めて確認してみましょう。
令和8年分は令和7年分より引上げ
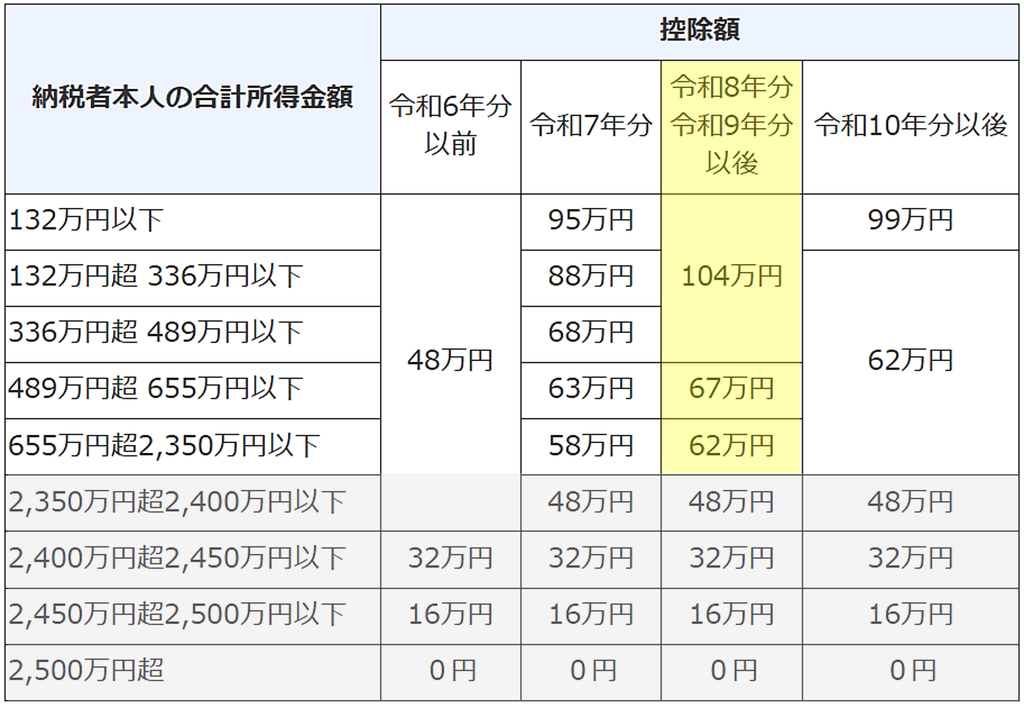
出典:国税庁 №1199 基礎控除 ※マーカー部分は加筆
上記図のように、基礎控除額は合計所得金額に応じて定められています。給与所得のみの方は給与収入から給与所得控除額を控除した金額で判定します。
給与所得控除は、令和8年分については最低保障額が74万円に引き上げられましたので、基礎控除と合計して、74万円+104万円=178万円までの給与収入であれば所得税は課税されないことになります。
まとめ
早いもので今年も残り2ヵ月半となりました。
令和8年分の確定申告から、申告書の複写式用紙は廃止になりました。
申告書控えの受領印の押捺は令和7年1月から廃止となっていますので、ますます紙の申告書控えの保存は難しい状況となります。
弊所では所得税や相続税の申告書の提出はすべて電子申告にて行っております。まずはお気軽にご相談ください。初回相談は無料です!!
相続専門かとう税理士事務所
税理士 加藤義隆
~ 逗子市・葉山町を中心に、相続に関するすべてのご相談に対応いたします。 ~