配偶者居住権の税務的メリット
 kato
配偶者居住権は、民法改正により令和2年4月1日以降に発生した相続から新たに認められた権利です。
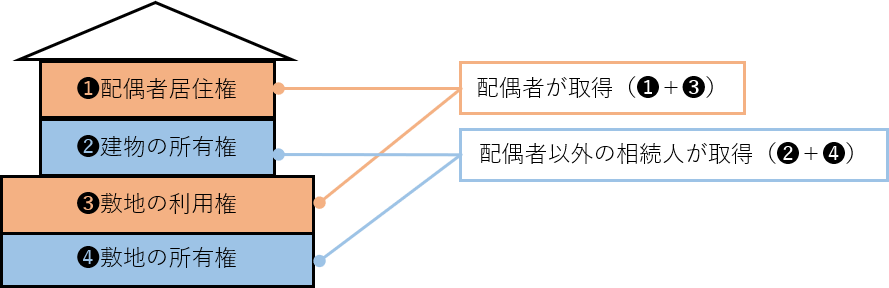
建物の価値を「所有権」と「居住権」に分けて考え、遺された配偶者は建物の所有権を持っていなくても、一定の要件の下、居住権を取得することで、亡くなった人が所有していた建物に引き続き住み続けられるようにするものです。
建物とその敷地の関係
配偶者居住権を設定した場合は、登記簿にその旨を登記する必要があります。
この設定登記ができるのは建物のみで、その敷地である土地には登記できません。
これだけをみると、建物にだけ及ぶ権利のように思えますが、税務上は建物に配偶者居住権を設定した場合は、当然にその敷地についても配偶者の権利が及ぶものと考えます。
これを配偶者居住権に基づく敷地利用権(以下、敷地利用権)といいます。
配偶者居住権の死亡による消滅とその効果
配偶者居住権及び敷地利用権(以下、配偶者居住権等)は配偶者の死亡により消滅します。
言い換えると、一次相続において配偶者が取得した配偶者居住権等は、二次相続(その配偶者自身の相続)においては課税の対象となりません。これが税務的メリットです。
これだけだと分かりにくいと思いますので、配偶者居住権が創設される前の一般的なケースをみてみましょう。
一次相続における相続税額を少なくするという点では、配偶者がある程度の遺産を取得した方が有利となる場合が多いです。なぜなら、配偶者の税額の軽減※1という相続税上の特例があるからです。
ただし、その場合は二次相続において課税対象となる財産が増えますので、二次相続における相続税額は多くなります。
つまり、一次相続の相続税額は少なかったが二次相続の相続税額は多くなり、一次二次をトータルで考えた場合には、一次相続で配偶者が取得する遺産を少なくしておいた方が有利であったというケースが往々にしてあります。
したがって、今までは一次相続で自宅建物とその敷地を配偶者でない相続人(子供等)が取得した方がトータルでは有利として、そのように遺産分割することがありました。
そこで配偶者居住権の活用です。
一次相続で配偶者居住権等を設定し、最大限に配偶者の税額の軽減の適用を受けつつ、二次相続では上述のとおり当該権利は消滅し、課税対象とはなりませんので、相続税額の負担は増えないというわけです。
※1 配偶者の税額の軽減・・・ 配偶者が取得した遺産額が法定相続分相当額(その金額が1億6千万円未満の場合は1億6千万円)までは配偶者に相続税はかからないというもの。
配偶者居住権の注意点
配偶者居住権の設定にあたり検討すべき注意点があります。
それは、配偶者居住権を設定した建物・敷地は、自由に売却または建替えができなくなるという点です。
配偶者が歳を重ね、施設に入る必要がでてきた場合に、ご自宅を売却してその入居費用に充てようとするケースがあるかと思います。その際税務としては次のように考えます。
1.配偶者は死亡していないので、配偶者居住権等は消滅していない。
2.売却時に、配偶者から建物・敷地の所有権者(子供等)に対し、売却時の配偶者居住権
等評価額相当額(以下、評価相当額)について、贈与があったものとみなす。
つまり、所有権者に対し贈与税が課されることになります※2。
※2 評価相当額を、所有権者が配偶者に支払う場合は贈与とみなされません。
また、建替えの場合も同様の問題が発生します。
まとめ
配偶者居住権の本来の創設目的は、遺された配偶者の居住権の保護と一次相続後の生活資金の確保にありますが、その税務的メリット(デメリット)も相続税申告上考慮をする必要があります。
配偶者居住権を設定するには一定の要件があります。また、どれくらいの税効果が得られるのかも各条件で異なってきます。
生前対策・相続税申告でお困りの場合は、まずはお気軽にご相談ください。初回相談は無料です!!
相続専門かとう税理士事務所
税理士 加藤義隆
~ 逗子市・葉山町を中心に、相続に関するすべてのご相談に対応いたします。 ~